Conoscere per scegliere
Dalle trappole cognitive alle opportunità dell’intelligenza artificiale, nel suo intervento in occasione della Convention di Leonardo Assicurazioni, Luciano Canova, economista e divulgatore scientifico, riflette sul valore della conoscenza e sul ruolo del pianificatore finanziario nell’aiutare le persone a prendere decisioni consapevoli.

Francesca Pavesi
Ufficio Stampa di Leonardo Assicurazioni
Il futuro è il luogo in cui si realizzeranno le conseguenze delle nostre scelte. Eppure, quando dobbiamo prendere una decisione, tendiamo a privilegiare il presente, a sottovalutare i rischi e a immaginare scenari più favorevoli di quelli che potrebbero concretamente verificarsi. Come possiamo allora imparare a scegliere meglio, soprattutto quando si tratta di proteggere il nostro patrimonio, pianificare il futuro o tutelare ciò che abbiamo costruito?
Le trappole della mente e la difficoltà di guardare avanti
Le nostre decisioni non sono sempre razionali. Sono influenzate da meccanismi psicologici, spesso inconsapevoli, che gli economisti comportamentali definiscono bias cognitivi.
Tra questi, particolarmente rilevante quando si parla di pianificazione finanziaria, è il present bias, la tendenza ad attribuire maggiore importanza a ciò che accade oggi rispetto a ciò che potrebbe accadere domani. Una copertura assicurativa, per esempio, rappresenta un costo immediato e tangibile, mentre il beneficio della protezione riguarda un evento futuro e incerto, quindi più difficile da comprendere e accettare. Allo stesso modo, accantonare risorse per la pensione significa rinunciare a una disponibilità presente in favore di un’esigenza ancora lontana.
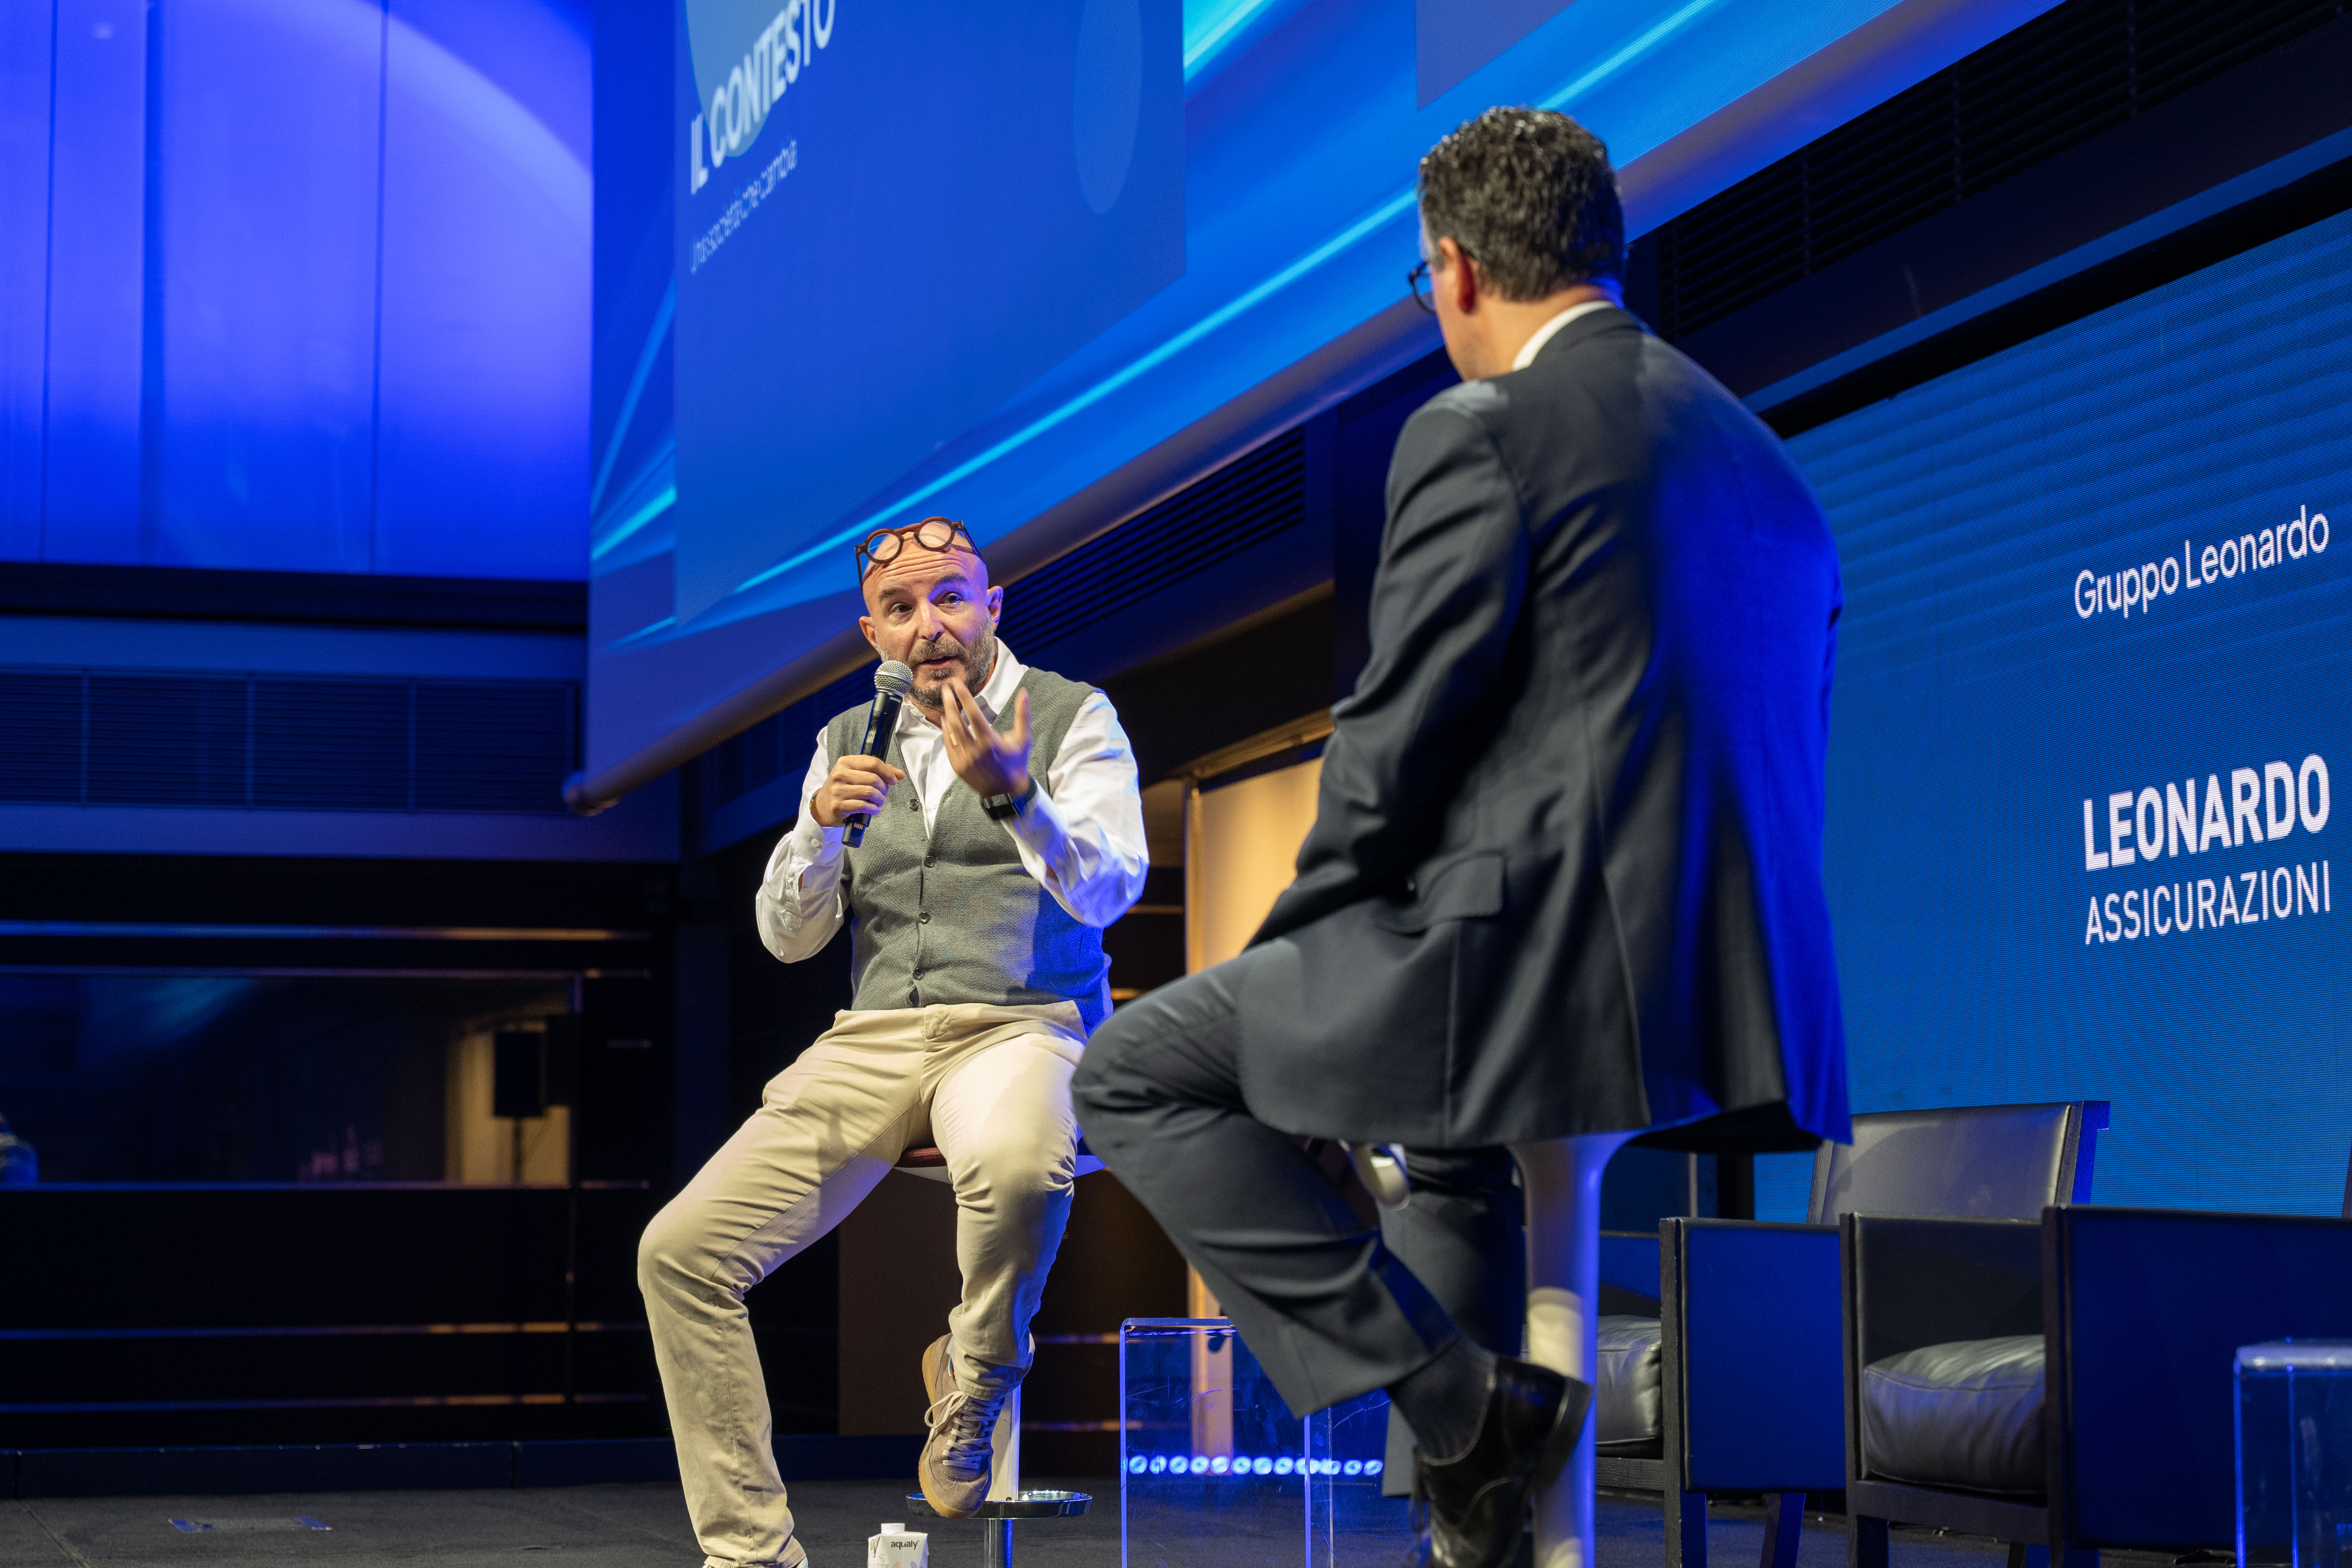
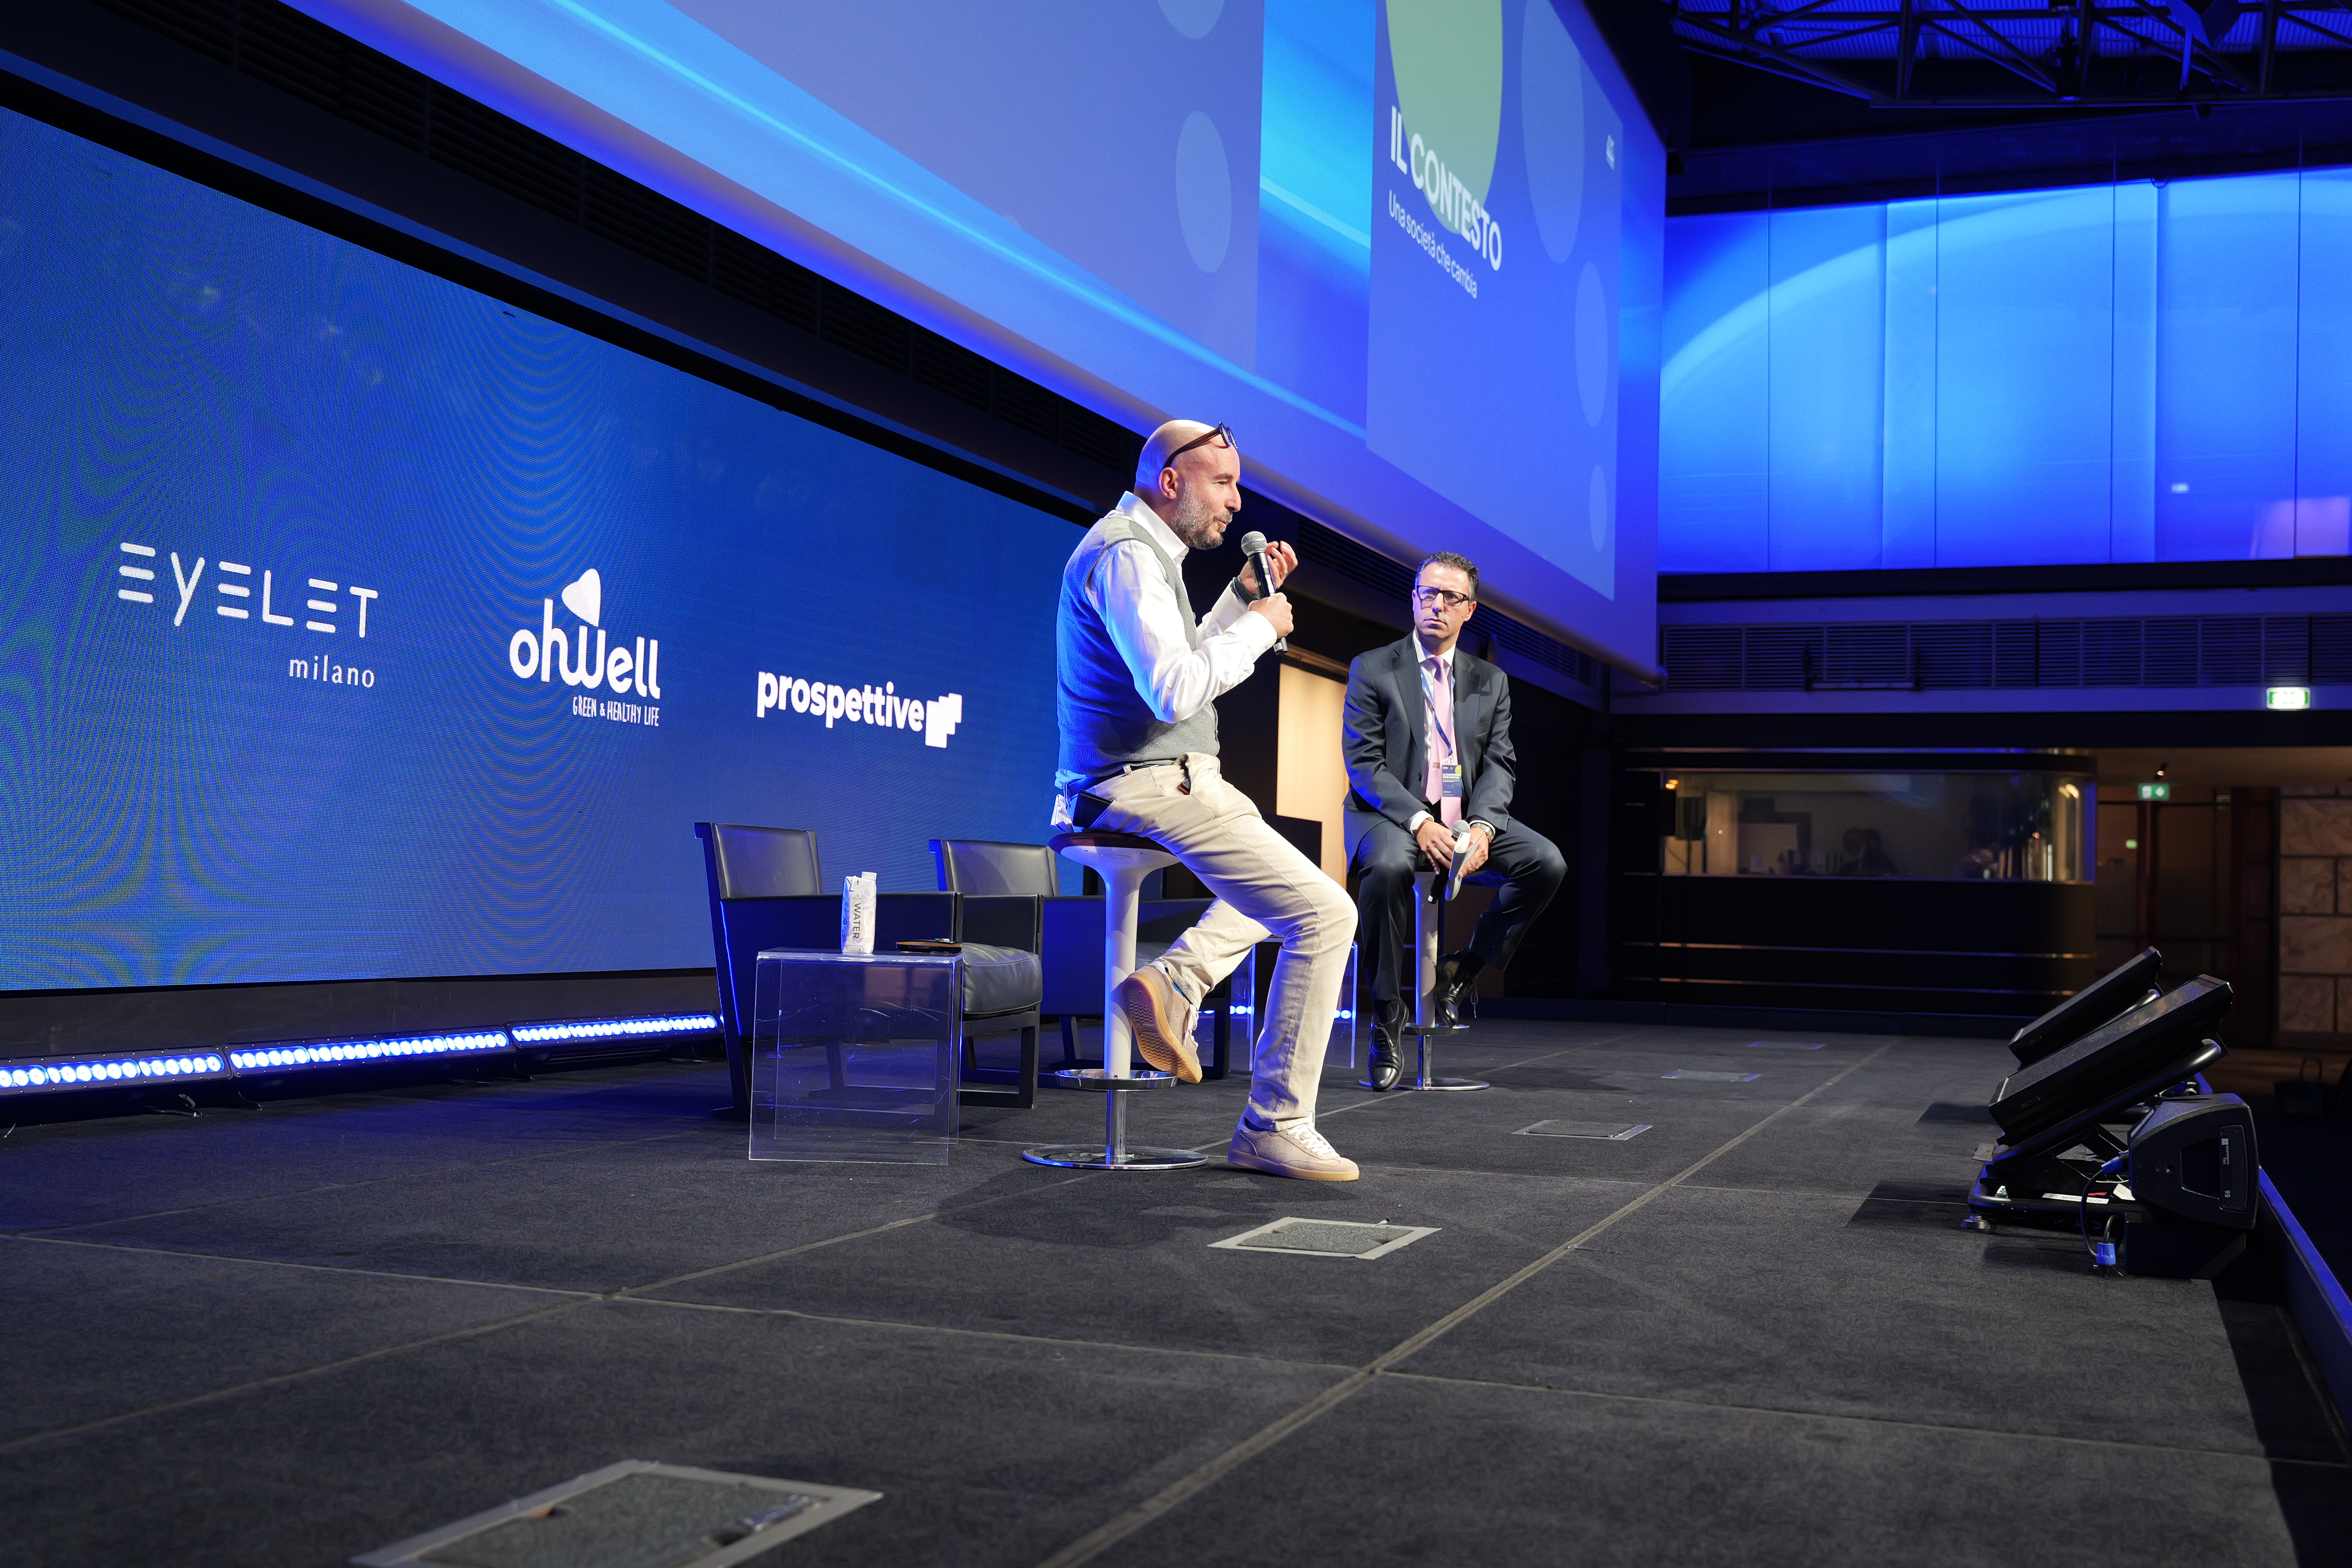
A questo si aggiunge la cosiddetta fallacia della pianificazione: siamo naturalmente portati a sottovalutare le difficoltà che incontreremo e a sopravvalutare la nostra capacità di rispettare i programmi. “Non possiamo eliminare queste distorsioni”, ha spiegato il Prof. Luciano Canova, economista e divulgatore scientifico, docente di Economia Comportamentale, intervenuto nella nostra ultima convention a Palazzo Mezzanotte “ma possiamo riconoscerle e imparare a gestirle. Come Ulisse davanti alle sirene, non possiamo eliminare i rischi o conoscere con certezza ciò che ci attende. Possiamo però imparare a riconoscerli e prepararci per tempo ad affrontarli”.
Ed è proprio qui che il pianificatore finanziario assume un ruolo decisivo: aiutare le persone a rendere visibili rischi, bisogni e opportunità che, altrimenti, rimarrebbero confinati in un futuro astratto.
Rendere il futuro concreto per scegliere nel presente
Come si può però rendere più vicino qualcosa che non è ancora accaduto? La risposta passa anche attraverso la capacità di immaginare e rappresentare concretamente il futuro.
Parlare di pensione in termini esclusivamente economici o amministrativi può risultare poco coinvolgente. Chiedere, invece, a una persona di immaginare una propria giornata a settant’anni, le attività che vorrebbe svolgere, le persone di cui potrebbe doversi occupare e il tenore di vita che desidererebbe mantenere significa trasformare un concetto astratto in un’esperienza riconoscibile. È in questo passaggio che, spiega ancora Canova, la conoscenza può trasformarsi in consapevolezza e successivamente in azione.
Pianificare, inoltre, non significa pretendere di prevedere ogni evento, ma costruire un percorso che tenga conto dell’incertezza e stabilisca criteri per affrontare i cambiamenti. Un buon piano non è immutabile: deve poter essere monitorato e aggiornato quando cambiano le condizioni e i bisogni della persona, evitando però di reagire impulsivamente a ogni oscillazione o imprevisto.
L’intelligenza artificiale e l’illusione della conoscenza
In questo scenario, già complesso oggi però bisogna tener conto anche di un altro fattore sempre più “ingombrante”: l’intelligenza artificiale, che sta modificando profondamente il nostro rapporto con le informazioni. Oggi ottenere una risposta è diventato estremamente semplice e veloce. Ma questa disponibilità pressoché immediata di informazioni non coincide necessariamente con una maggiore comprensione.
È un po’ come paradosso di Jevons, spiega Canova: “Come una tecnologia più efficiente può determinare un aumento complessivo del consumo di una risorsa, la facilità con cui produciamo risposte grazie all’intelligenza artificiale potrebbe spingerci a generare sempre più contenuti senza dedicare abbastanza tempo a comprenderli e verificarli”.
La questione fondamentale, quindi, non è soltanto quanto tempo riusciamo a risparmiare, ma come scegliamo di utilizzarlo. L’intelligenza artificiale rappresenta una straordinaria opportunità, a condizione che il tempo guadagnato venga investito nell’approfondimento, nel controllo delle fonti, nell’interpretazione e nell’applicazione delle informazioni ai singoli contesti. Il rischio opposto è quello dell’illusione della conoscenza: confondere la disponibilità di una risposta con la reale padronanza di un argomento, sviluppando un eccesso di fiducia nelle proprie competenze.
La relazione umana, valore insostituibile
Una situazione che potrebbe accadere nel concreto nel nostro mestiere di pianificatori: trovarci di fronte a una persona che ha già interrogato un sistema di intelligenza artificiale ed è convinto di possedere tutte le informazioni necessarie per prendere una decisione.
Il compito del pianificatore – suggerisce allora Canova – non è respingere quelle informazioni, ma accoglierle, verificarle e soprattutto contestualizzarle. Nessuna risposta standardizzata può essere quella perfetta per ciascuno. È solo la capacità di conoscere la persona, interpretarne i bisogni e accompagnarla anche nei momenti più delicati che fa la differenza e rappresenta il valore aggiunto di una relazione umana. La tecnologia può ampliare enormemente le possibilità della consulenza, ma non sostituisce la sensibilità, l’ascolto e la responsabilità di chi deve aiutare un’altra persona a compiere scelte importanti.
Un percorso che accompagna, senza condizionamenti
Questo non significa che il pianificatore debba decidere al posto del cliente, ma semplicemente che lo aiuti a comprendere le conseguenze delle diverse possibilità, rendendo più accessibili anche gli scenari futuri.
“È il concetto di nudge, la cosiddetta spinta gentile” conclude Canova: “un approccio dell’economia comportamentale che punta a facilitare decisioni migliori attraverso il modo in cui vengono presentate le informazioni e organizzate le alternative, preservando la libertà di scelta. A fondamento di questa relazione devono esserci trasparenza, fiducia e una certa umiltà epistemica: la consapevolezza dei limiti delle proprie conoscenze e della differenza tra ciò che è prevedibile e ciò che resta incerto”.
La qualità della consulenza si misura dunque anche nella capacità di riconoscere questi limiti, spiegare con chiarezza rischi e opportunità e costruire insieme al cliente un percorso coerente con le sue esigenze.